Wohnwagen vermieten und versteuern: was anders ist als beim Wohnmobil
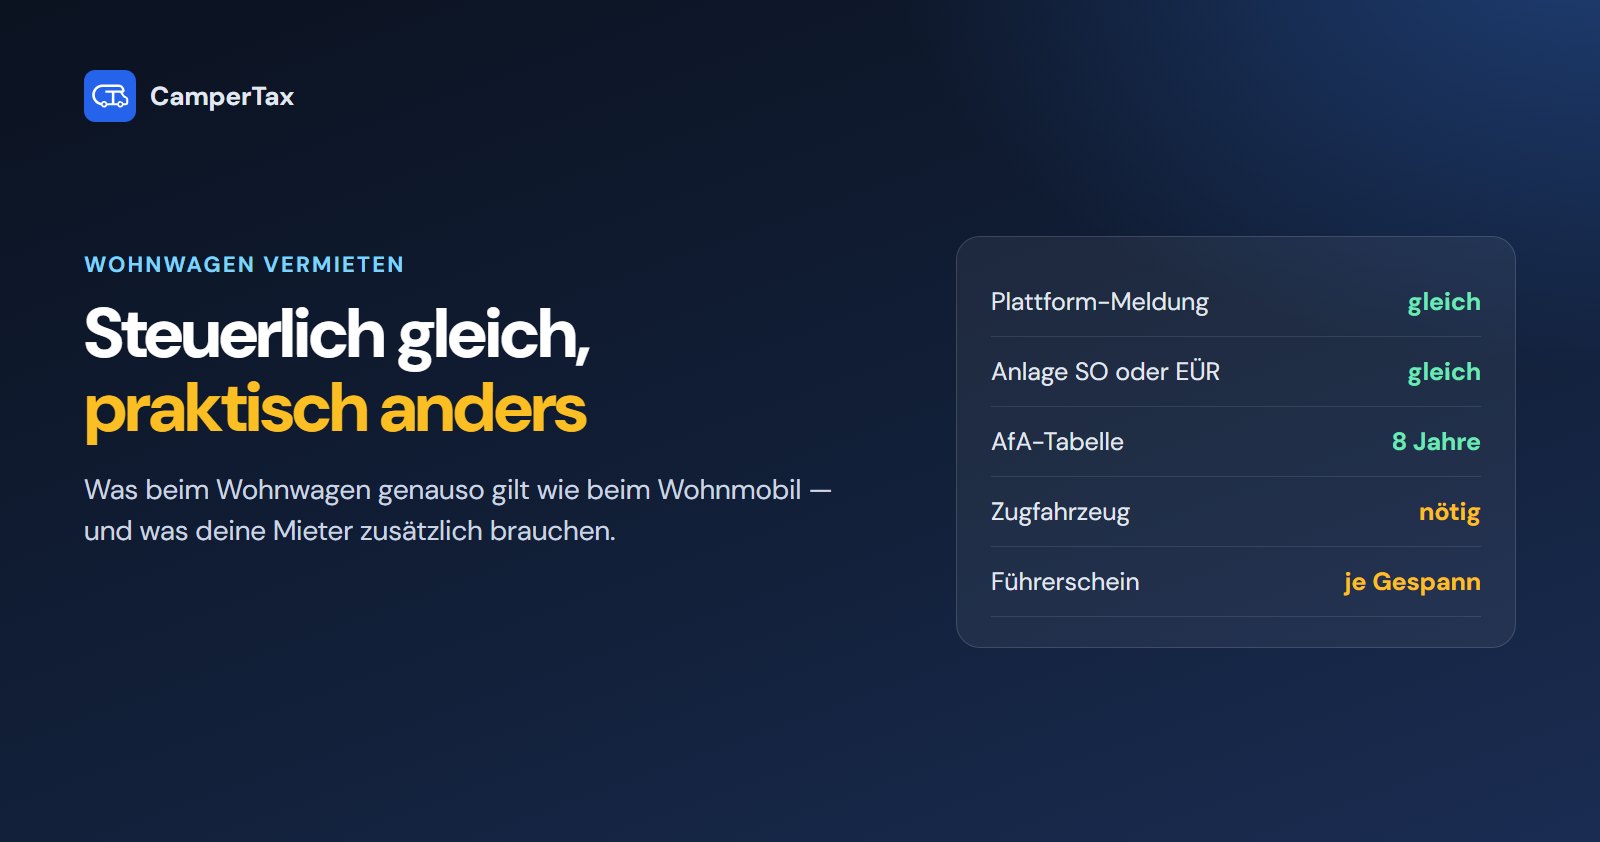
Die meisten Texte rund um Vermietung und Steuer drehen sich um Wohnmobile, auch hier im Blog. Wir vermieten selbst einen Wohnwagen über PaulCamper, deshalb hier der direkte Vergleich: was gleich ist und wo es wirklich Unterschiede gibt.
Was gleich ist: die Steuerlogik
Für die Steuer zählt, wie du vermietest, nicht welches Fahrzeug du vermietest.
- Plattform-Meldung: Das Plattformen-Steuertransparenzgesetz (PStTG) kennt bei Fahrzeugen keine Bagatellgrenze. Auch deine Wohnwagen-Vermietungen über Plattformen wie PaulCamper landen beim Finanzamt.
- Privat oder gewerblich: Wer nur gelegentlich vermietet, erklärt die Einkünfte meist nach § 22 Nr. 3 EStG in der Anlage SO, mit 256-€-Freigrenze. Wer regelmäßig und mit Gewinnabsicht vermietet, gilt eher als gewerblich und erstellt eine EÜR.
- Grenzen: Die Kleinunternehmergrenze und der Gewerbesteuer-Freibetrag gelten unverändert.
Die AfA: ebenfalls 8 Jahre
Die amtliche AfA-Tabelle führt Wohnmobile und Wohnwagen in einer Zeile: Nr. 4.2.9, Nutzungsdauer 8 Jahre. Für einen neuen Wohnwagen für 24.000 € sind das 3.000 € AfA im Jahr. Bei einem Gebrauchtkauf oder einem Fahrzeug, das du aus dem Privatbesitz einbringst, gilt die kürzere Restnutzungsdauer.
Verwechslungsgefahr besteht mit der Zeile für Anhänger, die in derselben Tabelle mit 11 Jahren steht. Für einen Wohnwagen ist die eigene Zeile maßgeblich. Abgeschrieben wird außerdem nur bei gewerblicher Vermietung: In der Anlage SO nach § 22 Nr. 3 EStG gibt es keine AfA. Dasselbe gilt für die Rechnung beim Wohnmobil.
Was anders ist: Zugfahrzeug und Führerschein
Der wichtigste Unterschied betrifft nicht die Steuer, sondern deine Mieter. Sie brauchen ein Auto mit Anhängerkupplung und ausreichender Anhängelast, und ihr Führerschein muss zum Gespann passen:
| Führerschein | Was damit erlaubt ist |
|---|---|
| Klasse B | Anhänger bis 750 kg zulässige Gesamtmasse, oder schwerer, wenn das Gespann insgesamt höchstens 3.500 kg erreicht |
| B96 | Anhänger über 750 kg, Gespann insgesamt bis 4.250 kg |
| BE | Anhänger bis 3.500 kg zulässige Gesamtmasse, Zugfahrzeug bis 3.500 kg |
Viele Wohnwagen liegen über 750 kg, Klasse B reicht deshalb oft nicht aus. Es hilft, die zulässige Gesamtmasse in deine Anzeige zu schreiben und bei der Übergabe Führerschein und Fahrzeugschein des Zugfahrzeugs anzusehen. Für die Steuer spielt all das keine Rolle.
Versicherung: was du klären solltest
Auch für Wohnwagen gibt es bei PaulCamper eine Zusatzversicherung für private Vermieter, gewerbliche Vermieter brauchen dort eine eigene Selbstfahrervermietversicherung. Das Grundmodell vergleichen wir im Artikel PaulCamper-Versicherung oder eigene Police.
Der Wohnwagen-Unterschied ist das Gespann: Das Zugfahrzeug gehört meist dem Mieter und hat seine eigene Versicherung. Kläre deshalb vorab mit deinem Versicherer oder der Plattform, wer bei einem Schaden am Gespann wofür aufkommt, erst recht, wenn du das Zugfahrzeug mitvermietest.
Steuerlich ändert sich nichts: Deine Versicherungskosten sind gewerblich Betriebsausgaben und privat Werbungskosten, soweit sie auf die Vermietung entfallen.
Hauptuntersuchung: 24 oder 12 Monate
Wohnanhänger über 750 kg bis 3,5 t müssen regulär alle 24 Monate zur HU. Werden Fahrzeuge ohne Fahrer gewerbsmäßig vermietet, beträgt die Frist zwölf Monate (Anlage VIII Nr. 2.2 StVZO). Die Pflicht trifft dich als Halter, nicht den Mieter. Ob deine Vermietung darunter fällt, klärst du am besten vorab mit der Prüfstelle oder Zulassungsstelle.
Den Wohnwagen in CamperTax anlegen
In CamperTax legst du deinen Wohnwagen als Fahrzeug vom Typ Campinganhänger an. Buchungen, PaulCamper-Import und Jahresabschluss funktionieren danach wie beim Wohnmobil. Die Nutzungsdauer steht im Fahrzeugformular und lässt sich dort ändern: Prüfe bei der Anlage, dass sie zu deinem Fahrzeug passt.
Häufige Fragen
Die amtliche AfA-Tabelle nennt für Wohnmobile und Wohnwagen dieselbe Nutzungsdauer von 8 Jahren (AfA-Tabelle AV, Nr. 4.2.9). Bei einem gebrauchten Wohnwagen gilt die kürzere Restnutzungsdauer. Abgeschrieben wird nur bei gewerblicher Vermietung.
Ja. Sie gilt für Einkünfte nach § 22 Nr. 3 EStG unabhängig vom Fahrzeugtyp.
Die Abgrenzung ist dieselbe wie beim Wohnmobil: Wer regelmäßig und mit Gewinnabsicht vermietet, gilt eher als gewerblich, wer nur gelegentlich vermietet, eher als privat. Der Fahrzeugtyp spielt dafür keine Rolle. Im Zweifel klärst du das mit deinem Steuerberater.
Genauso wie für ein Wohnmobil: Miete, Provision und Versicherung werden getrennt gebucht. In CamperTax fügst du dafür den Text aus der PaulCamper-Abrechnung ein und ordnest die Buchungen deinem Wohnwagen zu.
Wohnanhänger müssen regulär alle 24 Monate zur HU. Wird ein Fahrzeug ohne Fahrer gewerbsmäßig vermietet, beträgt die Frist nach Anlage VIII Nr. 2.2 StVZO zwölf Monate. Zuständig ist der Halter, nicht der Mieter. Ob das auf deine Vermietung zutrifft, klärst du am besten mit der Prüfstelle oder Zulassungsstelle.

