Kleinunternehmergrenze beim Wohnmobil-Vermieten: Was zählt und wann sie greift
Die Kleinunternehmerregelung ist für viele Camper-Vermieter der bequemste Weg: keine Umsatzsteuer auf die Miete, keine Voranmeldungen, keine Umsatzsteuer-Jahreserklärung. Solange es so bleiben soll, lohnt sich ein genauer Blick darauf, welche Zahl gegen welche Grenze läuft — denn ein guter Sommer oder ein zweites Fahrzeug verschieben das schneller, als man denkt.
Dieser Artikel richtet sich an Vermieter mit Gewerbe (EÜR). Vermietest du nur gelegentlich privat über die Anlage SO, lies zuerst, wie privat und gewerblich voneinander abgegrenzt werden.
Die zwei Grenzen seit 2025
Seit dem 1. Januar 2025 sind die Umsätze eines Kleinunternehmers steuerfrei, wenn sein Gesamtumsatz
- im vorangegangenen Kalenderjahr 25.000 € nicht überschritten hat und
- im laufenden Kalenderjahr 100.000 € nicht überschreitet.
Beide Beträge sind Nettogrenzen. Die beiden Grenzen wirken unterschiedlich: Die 25.000 € schauen zurück — ob du sie in diesem Jahr überschreitest, entscheidet über das nächste Jahr. Die 100.000 € wirken sofort: Bereits der Umsatz, mit dem du sie im laufenden Jahr überschreitest, unterliegt voll der Umsatzsteuer. Mit ein oder zwei Wohnmobilen ist die 100.000-€-Grenze kaum erreichbar — in der Praxis ist die 25.000-€-Grenze die, auf die du achten solltest.
Als Kleinunternehmer weist du keine Umsatzsteuer aus, ziehst aber auch keine Vorsteuer aus deinen Kosten. Stellst du Rechnungen selbst aus, etwa bei der Direktvermietung, gehört ein Hinweis auf die Steuerbefreiung hinein (z. B. „Steuerfrei als Kleinunternehmer nach § 19 UStG").
Was zu deinem Umsatz zählt — und was nicht
Zählt:
- der volle Mietpreis, den der Mieter zahlt — vor Abzug der Plattformprovision. Was PaulCamper, Yescapa & Co. einbehalten, ist deine Ausgabe, nicht weniger Umsatz. Warum die gemeldete Auszahlung nicht dein Umsatz ist, erklärt der Artikel zum Plattformen-Steuertransparenzgesetz.
- Reinigungs- und Servicepauschalen sowie Zusatzleistungen wie Mehrkilometer, Fahrradträger oder Campingausstattung.
- die Umsätze aller Fahrzeuge zusammen — und die aus anderen unternehmerischen Tätigkeiten, falls du neben der Vermietung noch selbstständig bist. Die Grenze gilt nicht pro Fahrzeug (mehr dazu bei mehreren Fahrzeugen).
Zählt nicht:
- eine Kaution, die du dem Mieter zurückzahlst.
- die Erstattung einer Versicherung nach einem Schaden.
- der Verkauf deines Wohnmobils: § 19 Abs. 2 UStG nimmt Umsätze mit Wirtschaftsgütern des Anlagevermögens ausdrücklich aus. Was beim Verkauf sonst steuerlich passiert, steht im Artikel Wohnmobil verkaufen nach Vermietung.
Rechenbeispiel: Die 25.000 € wirken im nächsten Jahr
Anna vermietet seit 2024 ein Wohnmobil über eine Plattform, 2025 lag ihr Umsatz bei 18.000 €. 2026 kommt ein zweites Fahrzeug dazu:
| Jahr | Status in diesem Jahr | Umsatz |
|---|---|---|
| 2026 | Kleinunternehmer — Vorjahr 18.000 € | 22.400 € |
| 2027 | Kleinunternehmer — Vorjahr 22.400 € | 26.300 € |
| 2028 | regelbesteuert — Vorjahr 26.300 € | 19.000 € |
| 2029 | wieder Kleinunternehmer — Vorjahr 19.000 € | — |
Zwei Dinge fallen auf. Erstens: 2027 überschreitet Anna die 25.000 €, bleibt in diesem Jahr aber steuerfrei — die Umsatzsteuer trifft erst die Buchungen ab dem 1. Januar 2028. Sie hat also Zeit, ihre Preise und Abläufe darauf einzustellen, wenn sie es rechtzeitig merkt. Zweitens: Der Status wird jedes Jahr neu bestimmt. Fällt der Umsatz wieder unter 25.000 €, kann sie im übernächsten Jahr erneut Kleinunternehmerin sein — es sei denn, sie hat freiwillig verzichtet.
Sonderfall: das Jahr, in dem du anfängst
Beginnst du im laufenden Jahr mit dem Vermieten, gilt eine strengere Regel: Im Gründungsjahr zählt nur der tatsächliche Umsatz dieses Jahres gegen 25.000 €, eine Hochrechnung aufs volle Jahr gibt es nicht. Und bereits der Umsatz, mit dem du die 25.000 € überschreitest, unterliegt der Regelbesteuerung — nicht erst das Folgejahr.
Beispiel: Tom startet im April 2026 mit zwei Campern. Bis Mitte August kommen 24.600 € zusammen. Die nächste Buchung über 1.190 € bringt ihn auf 25.790 € — diese und alle weiteren Buchungen des Jahres sind umsatzsteuerpflichtig. Weil der Preis auf der Plattform schon feststand, steckt die Steuer darin: Von 1.190 € gehen 190 € Umsatzsteuer ans Finanzamt, es bleiben 1.000 €. Und weil 2026 über 25.000 € lag, ist Tom auch 2027 regelbesteuert.
Was sich mit der Regelbesteuerung ändert
- Umsatzsteuer auf die Miete: Auf die Vermietung eines Wohnmobils fallen in der Regel 19 % an. Plattformpreise sind Endpreise — rechnest du nicht neu, sinkt deine Einnahme um die enthaltene Steuer.
- Vorsteuer aus deinen Kosten: Die Umsatzsteuer aus Provision, Werkstatt, Zubehör oder einem neuen Fahrzeug holst du dir vom Finanzamt zurück. Versicherungsprämien enthalten keine Umsatzsteuer.
- Voranmeldungen: Du meldest die Umsatzsteuer laufend über ELSTER, in der Regel vierteljährlich, ab 9.000 € Zahllast im Vorjahr monatlich — dazu kommt die Umsatzsteuer-Jahreserklärung.
- Rechnungen bei Direktvermietung weisen die Umsatzsteuer aus.
Der Wechsel ist kein Drama, aber er gehört in die Preiskalkulation. Wie die Voranmeldung in CamperTax vorbereitet wird, zeigt die Seite Kleinunternehmergrenze & USt-VA.
Freiwillig verzichten: fünf Jahre Bindung
Du kannst auch unter der Grenze auf die Kleinunternehmerregelung verzichten. Das kann bei einem teuren Fahrzeugkauf interessant sein, weil du dann die Umsatzsteuer aus dem Kaufpreis als Vorsteuer ziehen kannst. Dem stehen gegenüber: 19 % auf jede Miete, Umsatzsteuer auf die private Nutzung des Fahrzeugs und auf einen späteren Verkauf — und die Bindung, denn der Verzicht gilt mindestens fünf Kalenderjahre.
Ob sich das für dich rechnet, hängt von Kaufpreis, erwartetem Umsatz und Privatnutzung ab. Das ist eine Entscheidung, die du vor dem Fahrzeugkauf mit deiner Steuerberatung durchrechnen solltest, nicht danach.
Die Grenze im Jahresverlauf im Blick behalten
Die wichtigste Zahl ist dein Umsatz des laufenden Jahres: Gegen 25.000 € entscheidet er über das nächste Jahr, gegen 100.000 € über dieses. Zwei Gewohnheiten helfen:
- Miete und Provision getrennt erfassen, nicht nur die Auszahlung — sonst rechnest du deinen Umsatz zu niedrig.
- Vor der Hauptsaison nachsehen, wo du stehst. Im Sommer kommen in wenigen Wochen oft mehrere Tausend Euro dazu.
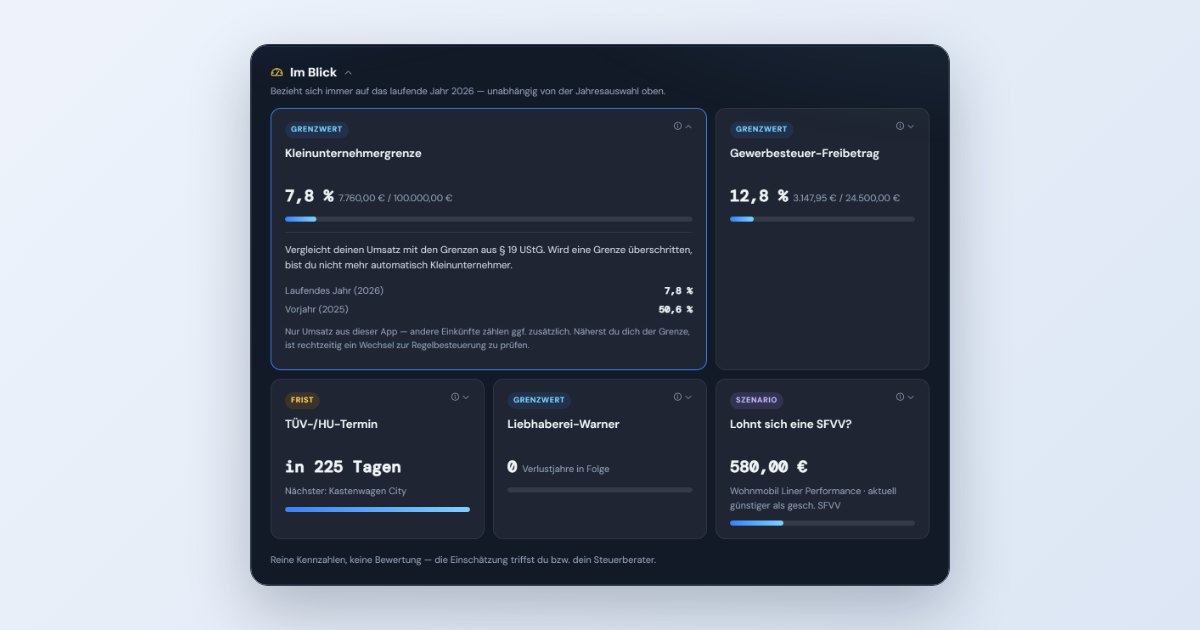
In CamperTax siehst du das in der Übersicht unter „Im Blick": Die Kachel Kleinunternehmergrenze vergleicht deinen Umsatz des laufenden Jahres mit den 25.000 € und zeigt, wie viel Spielraum dir bis dahin bleibt — aus deinen erfassten Buchungen, über alle Fahrzeuge; Versicherungserstattungen zählt sie nicht mit. Ab 80 % der Grenze bekommst du zusätzlich einen Hinweis in der Übersicht. Liegst du darüber, zeigt die Kachel, ab wann die Regelbesteuerung gilt, und behält für das laufende Jahr die 100.000 € im Blick. Die Kachel erscheint, wenn du in CamperTax gewerblich und als Kleinunternehmer eingestellt bist. Umsätze außerhalb der App, etwa aus einer anderen Selbstständigkeit, rechnest du dazu.
Häufige Fragen
Die volle Miete, die der Mieter zahlt. Die Provision, die PaulCamper, Yescapa & Co. vor der Auszahlung abziehen, ist eine Ausgabe und mindert deinen Umsatz nicht.
In diesem Jahr bleibst du Kleinunternehmer, solange du unter 100.000 € bleibst. Ab dem 1. Januar des Folgejahres bist du regelbesteuert. Ausnahme ist das Jahr, in dem du mit dem Vermieten beginnst: Dort ist bereits die Buchung umsatzsteuerpflichtig, mit der du die 25.000 € überschreitest.
Nein. Maßgeblich ist dein Gesamtumsatz aus allen Fahrzeugen und allen anderen unternehmerischen Tätigkeiten zusammen.
Nein. § 19 Abs. 2 UStG nimmt Umsätze mit Wirtschaftsgütern des Anlagevermögens bei der Ermittlung des Gesamtumsatzes aus — ein Vermietungsfahrzeug gehört dazu.
Ja. Der Verzicht bindet dich aber mindestens fünf Kalenderjahre an die Regelbesteuerung. Ob sich das rechnet, hängt vor allem von Fahrzeugkauf, Umsatz und Privatnutzung ab — eine Frage für deine Steuerberatung.