Gewerbesteuer bei der Wohnmobilvermietung: der 24.500-€-Freibetrag
„Muss ich jetzt auch noch Gewerbesteuer zahlen?" — diese Frage löst bei vielen, die ihre Vermietung als Gewerbe anmelden, mehr Sorge aus als nötig. Denn zwischen Gewerbeanmeldung und tatsächlicher Gewerbesteuer liegen ein großzügiger Freibetrag und eine Anrechnung auf die Einkommensteuer.
Der Freibetrag: 24.500 € Gewinn, nicht Umsatz
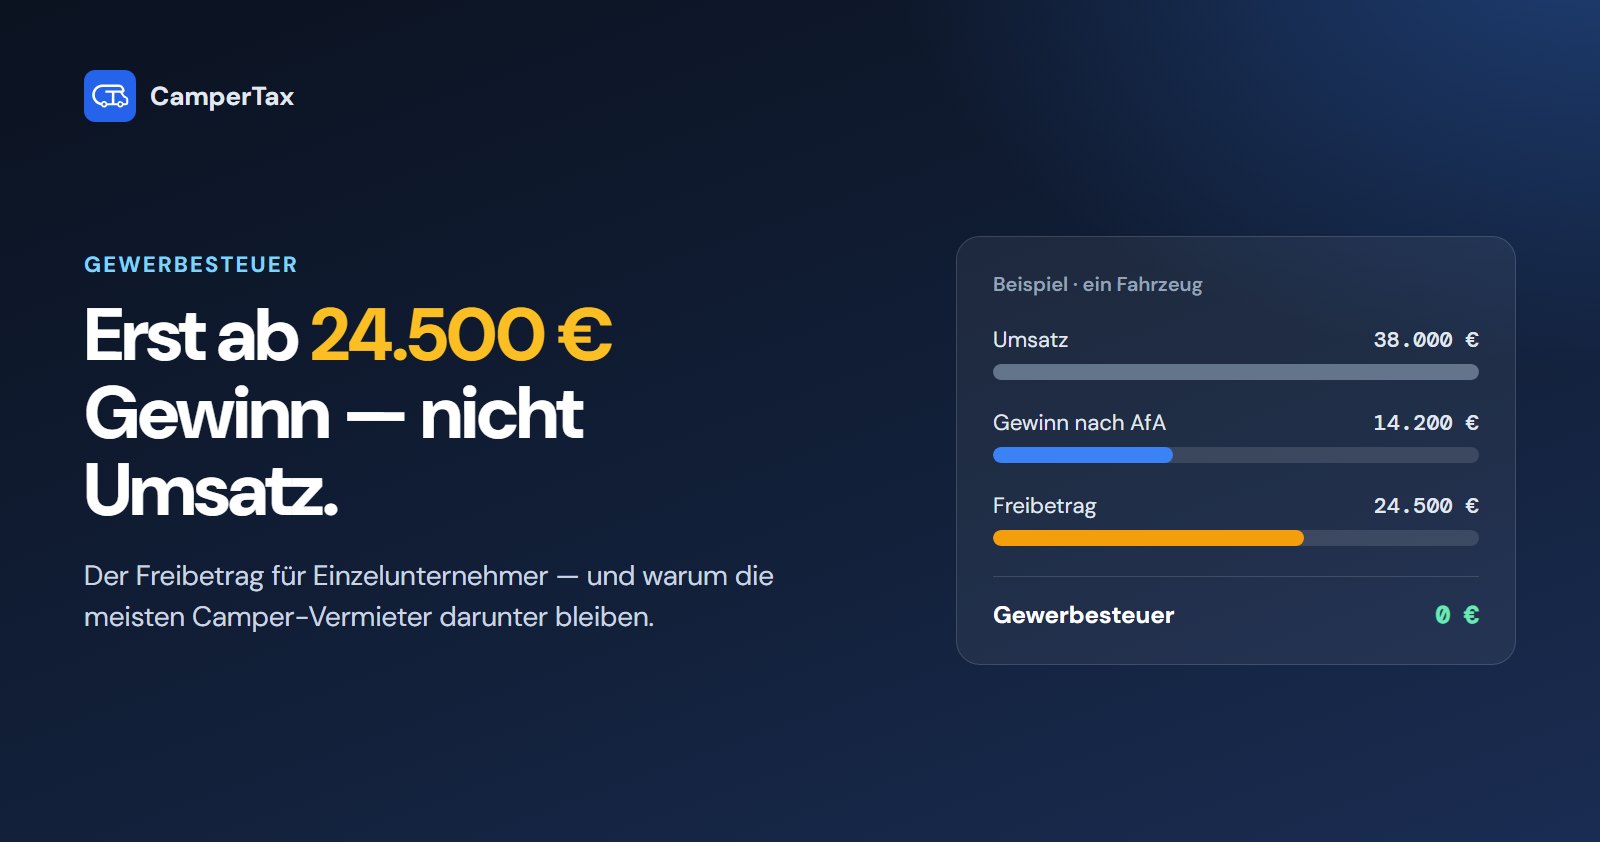
Für Einzelunternehmer und Personengesellschaften gilt ein Freibetrag von 24.500 € im Jahr (§ 11 Abs. 1 Satz 3 Nr. 1 GewStG). Nur der Teil des Gewerbeertrags, der darüber liegt, wird überhaupt mit Gewerbesteuer belastet.
Grundlage ist der Gewerbeertrag — vereinfacht der Gewinn aus deiner Vermietung, nicht der Umsatz. Wer 40.000 € Mieteinnahmen hat, nach Provision, Versicherung, Wartung und Abschreibung aber nur 12.000 € Gewinn, liegt weit unter dem Freibetrag.
Streng genommen wird der Gewinn noch um Hinzurechnungen und Kürzungen korrigiert (§§ 8, 9 GewStG). Die wichtigsten Hinzurechnungen, etwa für Kreditzinsen oder Mieten, greifen aber erst, wenn ihre Summe 200.000 € im Jahr übersteigt — für private Camper-Vermieter spielt das praktisch keine Rolle. Der Gewerbeertrag wird außerdem auf volle 100 € abgerundet.
Warum die meisten Vermieter darunter bleiben
Der größte Posten, der den Gewinn drückt, ist die Abschreibung (AfA). Ein Wohnmobil für 48.000 € wird über 8 Jahre abgeschrieben — das sind 6.000 € im Jahr, die den Gewinn mindern, ohne dass Geld fließt. Dazu kommen Plattformprovision, Versicherung, Wartung, Stellplatz und Reinigung.
Um mit einem oder zwei Fahrzeugen auf über 24.500 € Gewinn zu kommen, braucht es eine sehr hohe Auslastung bei überschaubaren Kosten. Das schaffen die wenigsten Einzelvermieter. Anders sieht es bei mehreren Fahrzeugen aus: Der Freibetrag gilt für den ganzen Betrieb, nicht je Fahrzeug.
Wenn du doch darüber liegst: so wird gerechnet
Liegt der Gewerbeertrag über dem Freibetrag, rechnet das Finanzamt in drei Schritten:
- Übersteigender Betrag: Gewerbeertrag (abgerundet) minus 24.500 €.
- Steuermessbetrag: davon 3,5 % (§ 11 Abs. 2 GewStG).
- Gewerbesteuer: Messbetrag mal Hebesatz deiner Gemeinde (in Deutschland mindestens 200 %, oft um 400 %).
| Beispiel: 30.000 € Gewinn | Hebesatz 400 % | Hebesatz 450 % |
|---|---|---|
| Übersteigender Betrag | 5.500 € | 5.500 € |
| Steuermessbetrag (3,5 %) | 192,50 € | 192,50 € |
| Gewerbesteuer | 770,00 € | 866,25 € |
| Anrechnung auf die ESt (4 × Messbetrag) | − 770,00 € | − 770,00 € |
| Zusätzliche Belastung | 0 € | 96,25 € |
Vereinfachte Rechnung. Die Anrechnung setzt voraus, dass genug Einkommensteuer auf die gewerblichen Einkünfte entfällt (siehe nächster Abschnitt).
Die Anrechnung auf die Einkommensteuer (§ 35 EStG)
Gewerbesteuer kommt nicht einfach obendrauf. Nach § 35 EStG ermäßigt sich deine Einkommensteuer um das Vierfache des Gewerbesteuer-Messbetrags. Das entspricht genau der Gewerbesteuer bei einem Hebesatz von 400 %.
Zwei Grenzen gibt es: Angerechnet wird höchstens die tatsächlich gezahlte Gewerbesteuer, und höchstens die Einkommensteuer, die anteilig auf deine gewerblichen Einkünfte entfällt. Liegt der Hebesatz deiner Gemeinde über 400 % oder ist deine Einkommensteuer niedrig, bleibt ein Rest. Wie viel das im Einzelfall ist, hängt von deiner gesamten Steuersituation ab.
Gewerbesteuererklärung: wann du sie abgeben musst
Eine Gewerbesteuererklärung müssen Einzelunternehmer abgeben, wenn der Gewerbeertrag über 24.500 € lag — oder wenn das Finanzamt sie ausdrücklich anfordert (§ 14a GewStG in Verbindung mit § 25 Abs. 1 GewStDV). Fordert das Finanzamt sie an, gilt die Frist wie bei jeder anderen Erklärung.
Unabhängig davon bleibt es bei der Einkommensteuererklärung mit Anlage G und der Einnahmen-Überschuss-Rechnung (EÜR) — die brauchst du als Gewerbetreibender in jedem Fall.
Den eigenen Gewinn laufend im Blick behalten
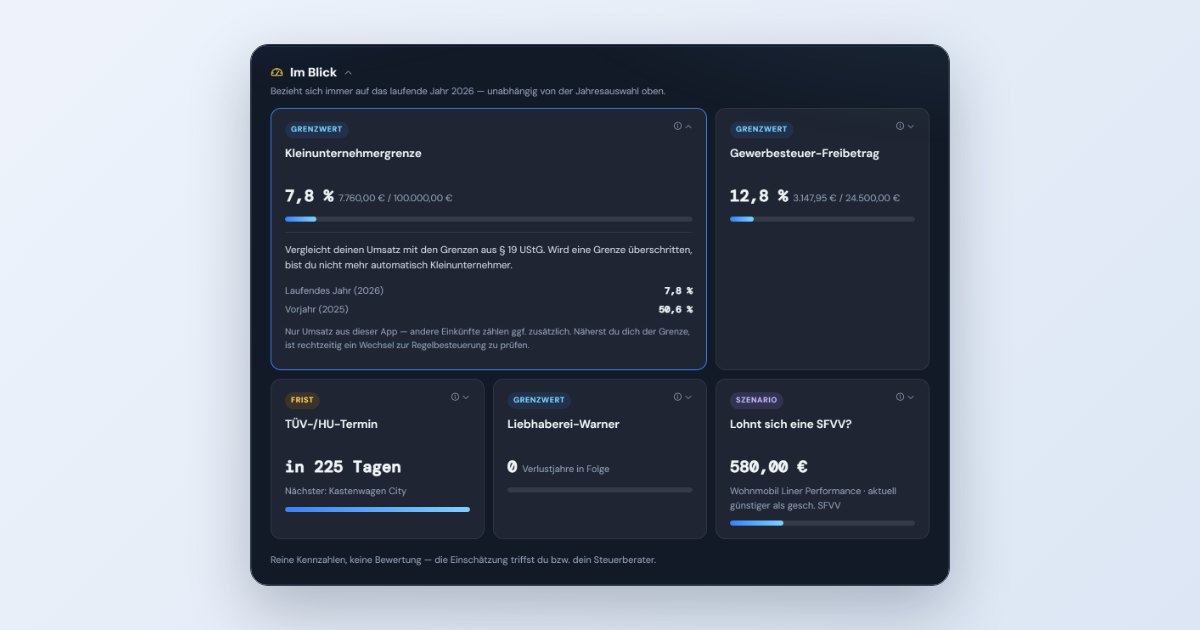
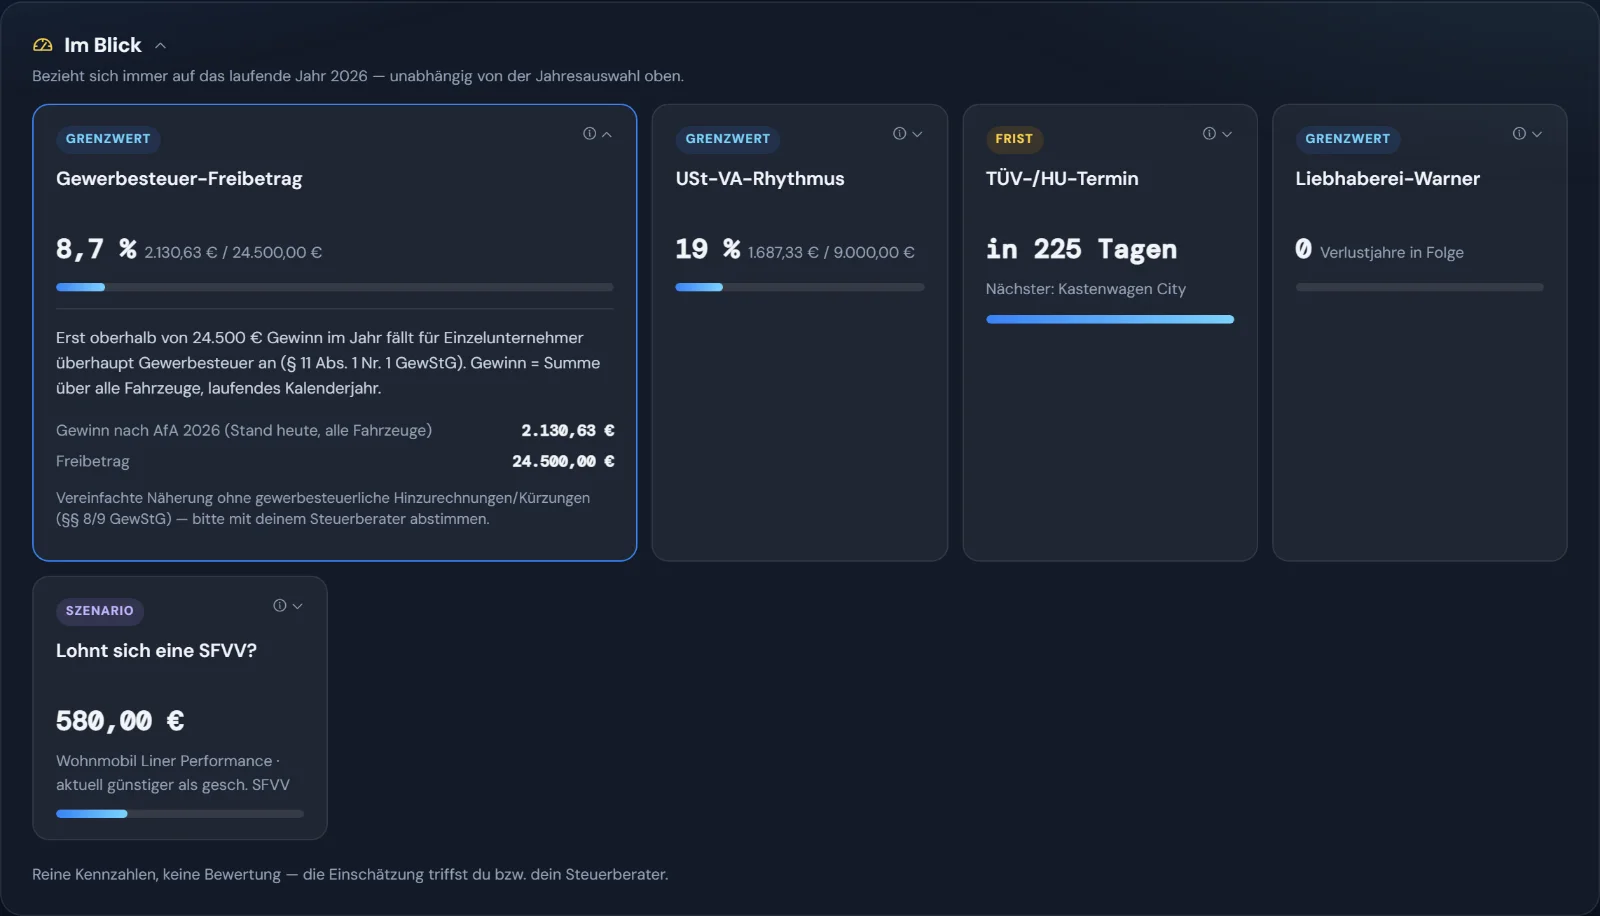
Weil alles am Gewinn hängt, lohnt es sich, ihn nicht erst bei der Steuererklärung auszurechnen. CamperTax zeigt in der Übersicht unter „Im Blick" eine eigene Kachel Gewerbesteuer-Freibetrag: Gewinn nach AfA im laufenden Jahr über alle Fahrzeuge, gemessen an den 24.500 €. So siehst du früh, ob du dich der Grenze näherst — als vereinfachte Näherung, die die Hinzurechnungen nicht abbildet.
Häufige Fragen
Nein. Der Freibetrag von 24.500 € gilt nur für natürliche Personen (Einzelunternehmer) und Personengesellschaften. Bei einer GmbH fällt Gewerbesteuer grundsätzlich ab dem ersten Euro Gewerbeertrag an.
Für den ganzen Gewerbebetrieb. Bei mehreren Fahrzeugen zählt der Gesamtgewinn aus der Vermietung, nicht jedes Fahrzeug einzeln.
Als Einzelunternehmer grundsätzlich nicht — außer das Finanzamt fordert sie ausdrücklich an (§ 25 Abs. 1 GewStDV). Einkommensteuererklärung mit Anlage G und EÜR brauchst du trotzdem.
Die Gemeinde kann Vorauszahlungen festsetzen, wenn absehbar ist, dass Gewerbesteuer anfällt. Solange dein Gewinn unter dem Freibetrag liegt, ist das in der Praxis kaum ein Thema.
Gar nicht direkt: Die Kleinunternehmergrenze (§ 19 UStG) betrifft die Umsatzsteuer und bemisst sich am Umsatz, der Gewerbesteuer-Freibetrag die Gewerbesteuer und bemisst sich am Gewinn. Beide solltest du getrennt im Blick behalten.
Nein. Wer gelegentlich privat vermietet und die Einkünfte nach § 22 Nr. 3 EStG in der Anlage SO erklärt, hat kein Gewerbe — dann fällt auch keine Gewerbesteuer an. Ob deine Vermietung schon gewerblich ist, klärst du am besten mit deinem Steuerberater.