Schaden oder Unfall während der Vermietung: Was steuerlich passiert
Ein Kratzer in der Außenwand, ein beschädigter Aufstelltisch, im schlimmsten Fall ein Totalschaden — Schäden gehören zur Vermietung dazu. Steuerlich laufen dabei mehrere Geldflüsse nebeneinander, die gern durcheinandergeraten.
Die Kaution: Geld, das dir nicht gehört
Eine Kaution ist eine Sicherheit. Das Geld gehört wirtschaftlich weiter dem Mieter, du verwahrst es nur. Deshalb ist sie keine Betriebseinnahme, und die Rückzahlung ist keine Betriebsausgabe — sie wird wie ein durchlaufender Posten behandelt und gehört nicht in deine Einnahmen.
Behältst du einen Teil ein, weil der Mieter einen Schaden verursacht hat, wird dieser Teil zur Betriebseinnahme — und zwar in dem Moment, in dem du ihn verrechnest.
Selbstbeteiligung: wer zahlt an wen
Ob die Selbstbeteiligung dich buchhalterisch betrifft, hängt davon ab, über wen das Geld läuft:
- Mieter zahlt direkt an Plattform oder Versicherung — etwa, wenn die Plattform den Schaden abwickelt: Bei dir kommt nur an, was die Versicherung dir erstattet. Nur das buchst du.
- Du bekommst die Selbstbeteiligung vom Mieter — direkt oder aus der Kaution —, und die Versicherung zahlt dir den Rest: Dann ist beides eine Betriebseinnahme (Ersatz vom Mieter und Versicherungsleistung), und die Werkstattrechnung ist deine Betriebsausgabe.
Wer im Schadensfall welchen Anteil trägt, regeln Mietvertrag und Versicherungsbedingungen — bei PaulCamper zum Beispiel trägt grundsätzlich der Mieter die Selbstbeteiligung (mehr dazu).
Schadensersatz vom Mieter: Einnahme und Ausgabe getrennt
Zahlt dir der Mieter für einen Schaden direkt Ersatz — etwa bei kleineren Schäden, die du nicht über die Versicherung abwickelst —, ist dieser Betrag eine Betriebseinnahme. Die Reparatur, die du davon bezahlst, ist eine Betriebsausgabe. Beide gehören getrennt in die Buchhaltung, nicht gegeneinander verrechnet: So bleibt nachvollziehbar, was passiert ist, und die EÜR stimmt — dasselbe Prinzip wie bei der PaulCamper-Auszahlung.
Umsatzsteuer: Echter Schadensersatz ist kein Entgelt für eine Leistung und damit nicht umsatzsteuerbar — auf den Ersatz fällt keine Umsatzsteuer an, und er zählt nicht zum Umsatz für die Kleinunternehmergrenze. Anders ist es bei Beträgen, die eine vereinbarte Leistung abrechnen, etwa eine Reinigungspauschale oder Gebühren für Mehrkilometer: Das ist normaler Umsatz. Bist du regelbesteuert, kannst du aus der Werkstattrechnung die Vorsteuer ziehen.
Totalschaden: die Versicherungsleistung richtig einordnen
Beim Totalschaden zahlt die Versicherung eine Entschädigung, meist am Wiederbeschaffungswert orientiert. Steuerlich ist dabei nicht die Entschädigung allein Gewinn: Das Fahrzeug scheidet aus deinem Betriebsvermögen aus, und sein Restbuchwert wird zur Betriebsausgabe. Unterm Strich zählt die Differenz zwischen Versicherungsleistung und Restbuchwert — dieselbe Mechanik wie beim Verkauf nach der Vermietung.
- Versicherungsleistung über dem Restbuchwert → Buchgewinn, der deinen Gewinn erhöht.
- Versicherungsleistung unter dem Restbuchwert → Verlust, der deinen Gewinn mindert.
Schaden und Zahlung fallen nicht immer ins selbe Jahr. Bei der EÜR zählt die Entschädigung in dem Jahr, in dem sie eingeht; der Restbuchwert gehört in das Jahr, in dem das Fahrzeug ausscheidet.
Rechenbeispiel Totalschaden
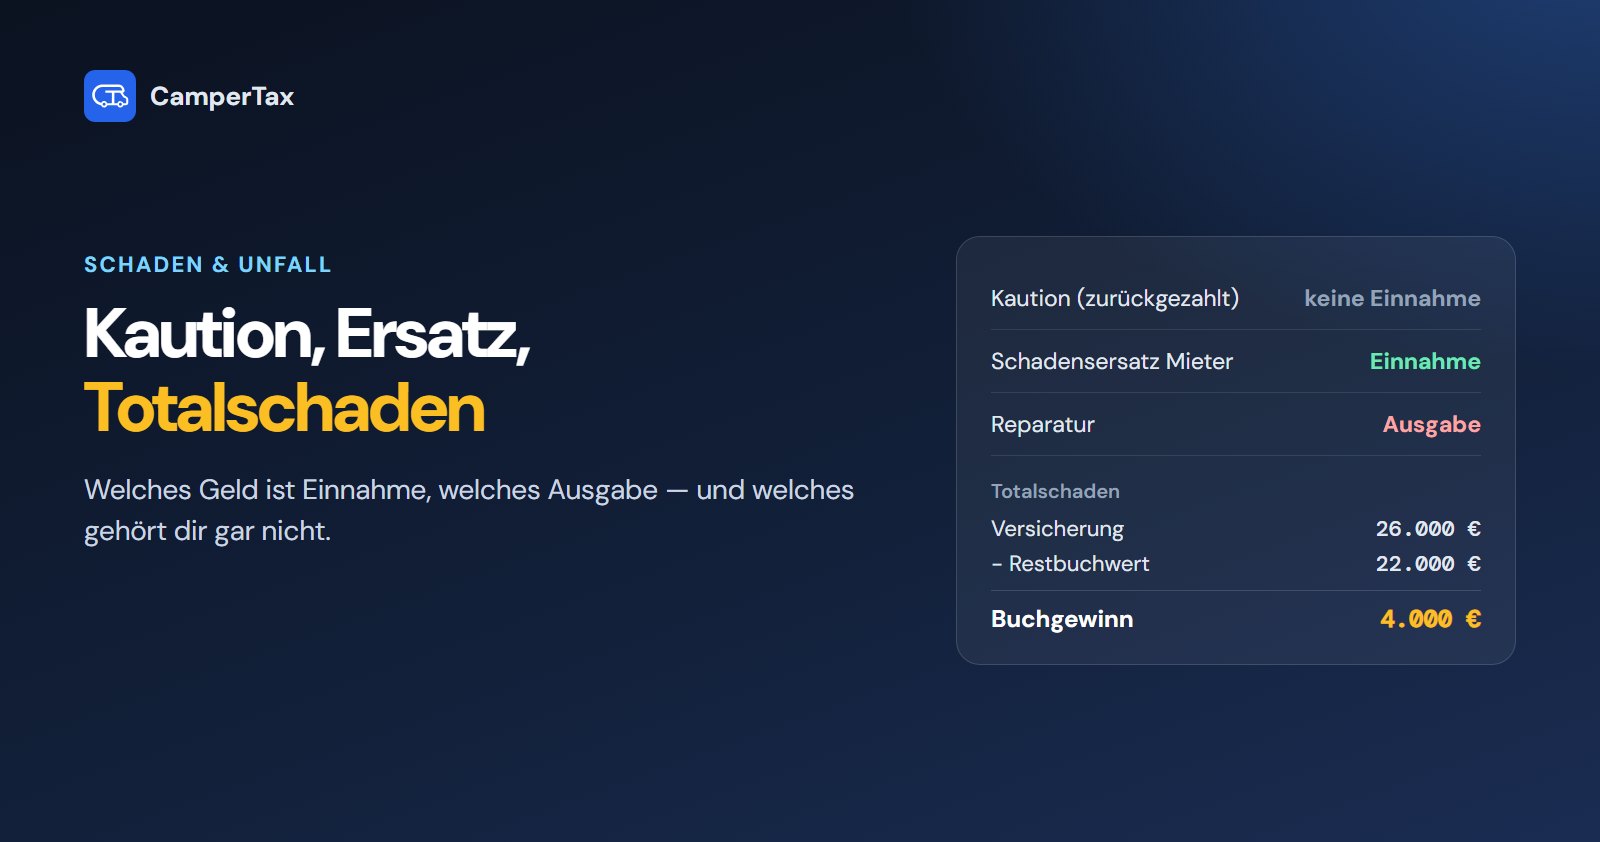
Dein Wohnmobil hat einen Restbuchwert von 22.000 €. Nach einem Unfall zahlt die Versicherung 26.000 €.
| Position | Betrag |
|---|---|
| Versicherungsleistung | 26.000 € |
| Restbuchwert zum Schadenszeitpunkt | − 22.000 € |
| Buchgewinn | 4.000 € |
Läge die Versicherungsleistung bei 18.000 €, entstünde ein Verlust von 4.000 €, der deinen Gewinn mindert.
Restbuchwert und Schäden im Blick behalten
Der Restbuchwert ist beim Verkauf wie beim Totalschaden die entscheidende Größe. CamperTax führt die Abschreibung deiner Fahrzeuge im Gewerbe-Modus automatisch fort und zeigt im Jahresabschluss je Fahrzeug den Buchwert zum Jahresanfang und Jahresende. Erstattungen einer Versicherung buchst du als Versicherungserstattung — diese Kategorie rechnet CamperTax nicht zum Umsatz für die Kleinunternehmergrenze. Die Werkstattrechnung erfasst du als eigene Ausgabe, mit Beleg per Foto.
Häufige Fragen
Ja. Eine Reparatur, die nur den vorherigen Zustand wiederherstellt, ist Erhaltungsaufwand und im Jahr der Zahlung absetzbar. Die spätere Erstattung buchst du als Einnahme in dem Jahr, in dem sie eingeht. Nutzt du das Fahrzeug auch privat, gilt für die Reparatur nur der betriebliche Anteil.
Wirtschaftlich sind beide Vorgänge dir zuzurechnen: Die Reparaturkosten sind deine Betriebsausgabe, die Zahlung der Versicherung ist deine Betriebseinnahme — auch wenn kein Geld über dein Konto läuft. Ist die Werkstattrechnung auf dich ausgestellt und bist du regelbesteuert, kannst du daraus die Vorsteuer ziehen.
Der einbehaltene Teil ist eine Betriebseinnahme, sachlich aber Schadensersatz und keine Miete. Für die Buchhaltung ist das wichtig: Echter Schadensersatz trägt keine Umsatzsteuer und zählt nicht zum Umsatz für die Kleinunternehmergrenze. Behältst du dagegen etwa eine vereinbarte Reinigungspauschale ein, ist das normaler Umsatz.
Nur teilweise. Auch bei privater Vermietung (Anlage SO) ist eine Kaution keine Einnahme. Das Fahrzeug gehört dort aber zum Privatvermögen — eine Restbuchwert-Rechnung wie oben gibt es nicht. Wie Schadensersatz und Versicherungsleistungen in diesem Fall einzuordnen sind, klärst du am besten mit deinem Steuerberater.