Umsatzsteuer-Voranmeldung als Vermieter: monatlich, vierteljährlich oder gar nicht?
Wer regelbesteuert vermietet, stolpert früher oder später über die Frage: Wie oft muss ich eigentlich eine Umsatzsteuer-Voranmeldung abgeben? Die Antwort hängt im Normalfall an einer einzigen Zahl aus dem Vorjahr.
Kleinunternehmer: in der Regel keine Voranmeldung
Nutzt du die Kleinunternehmerregelung nach § 19 UStG, weist du auf deinen Rechnungen und Abrechnungen keine Umsatzsteuer aus — und gibst in aller Regel auch keine Umsatzsteuer-Voranmeldung ab. Die Frage nach dem Rhythmus stellt sich also erst, wenn du regelbesteuert bist: weil du freiwillig zur Regelbesteuerung gewechselt hast oder weil du die Umsatzgrenzen überschritten hast. Wo diese Grenzen seit 2025 liegen, steht in unserem Artikel zur Kleinunternehmergrenze.
Regelbesteuerung: der Rhythmus richtet sich nach der Zahllast
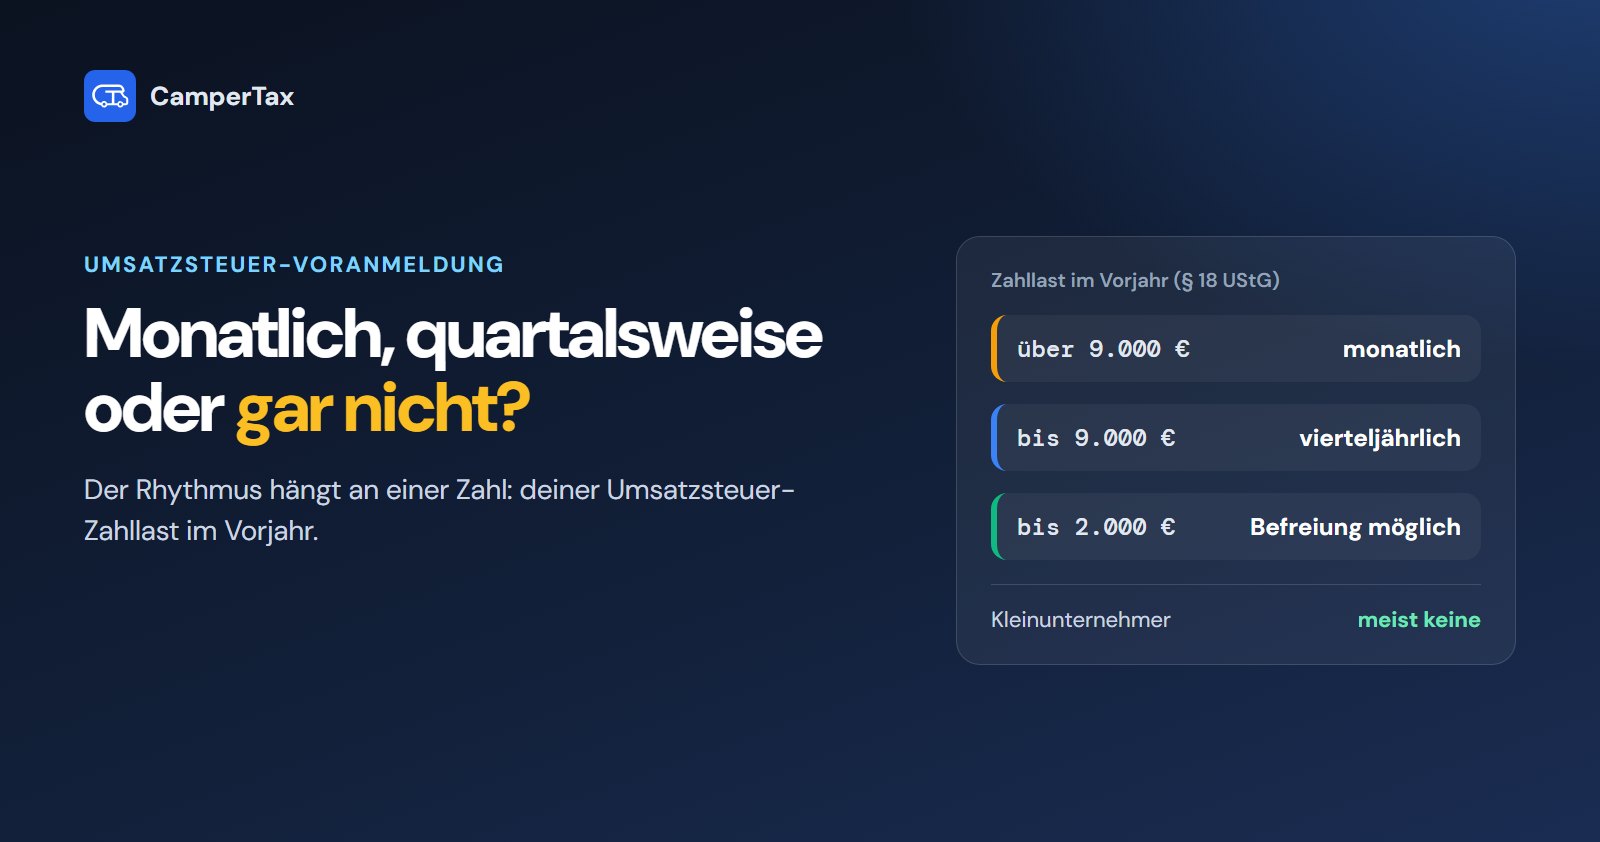
Bist du regelbesteuert, bestimmt die Umsatzsteuer des vorangegangenen Kalenderjahres, wie oft du anmeldest (§ 18 Abs. 2 UStG). Gemeint ist die Zahllast — also die Umsatzsteuer auf deine Einnahmen abzüglich der Vorsteuer aus deinen Ausgaben —, nicht dein Umsatz und nicht dein Gewinn.
Die Grenzwerte im Detail
| Zahllast im Vorjahr | Voranmeldung |
|---|---|
| mehr als 9.000 € | monatlich |
| bis 9.000 € | vierteljährlich |
| nicht mehr als 2.000 € | Finanzamt kann dich ganz befreien — dann bleibt nur die Jahreserklärung |
Zur Einordnung: Um ohne jede Vorsteuer auf mehr als 9.000 € Zahllast zu kommen, bräuchtest du bei 19 % Umsatzsteuer über 47.000 € Nettoumsatz im Jahr. Weil die Vorsteuer aus Provision, Reparaturen und Wartung die Zahllast weiter senkt, landen Vermieter mit ein oder zwei Fahrzeugen meist im vierteljährlichen Rhythmus.
Monatlich trotz niedriger Zahllast? Freiwillig geht das nur in einem Fall: Hattest du im Vorjahr einen Vorsteuer-Überschuss von mehr als 9.000 € — typisch im Jahr, in dem du ein neues Wohnmobil gekauft hast —, kannst du den Monat als Voranmeldungszeitraum wählen (§ 18 Abs. 2a UStG) und bekommst die Erstattung so schneller.
Sonderfall Gründung: bis Ende 2026 entschärft
Früher galt für Neugründungen eine feste Regel: monatliche Voranmeldung im Gründungsjahr und im Folgejahr, unabhängig von der Höhe der Steuer. Diese Pflicht ist für die Jahre 2021 bis 2026 ausgesetzt. Stattdessen zählt im Gründungsjahr die voraussichtliche Steuer, die du im Fragebogen zur steuerlichen Erfassung angibst, und im Folgejahr die auf ein volles Jahr hochgerechnete tatsächliche Steuer.
Nach aktuellem Gesetzesstand endet diese Aussetzung am 31.12.2026. Wer 2027 neu startet, müsste dann wieder im Gründungs- und im Folgejahr monatlich anmelden — es sei denn, der Gesetzgeber verlängert die Regel noch. Wenn du um den Jahreswechsel gründest, frag deshalb beim Finanzamt oder Steuerberater nach dem aktuellen Stand.
Warum sich der Rhythmus von Jahr zu Jahr ändern kann
Der Rhythmus wird für jedes Kalenderjahr anhand der Zahllast des Vorjahres neu bestimmt. Wächst deine Vermietung, kann aus vierteljährlich monatlich werden, sobald die Zahllast eines Jahres erstmals über 9.000 € liegt — und umgekehrt. Verlass dich nicht darauf, dass das Finanzamt dich rechtzeitig darauf hinweist: Maßgeblich ist die Steuer des Vorjahres. Wer seine Zahllast laufend kennt, sieht den Wechsel schon im Herbst kommen und wird im Januar nicht überrascht.
Den eigenen Rhythmus im Blick behalten
CamperTax ermittelt deinen voraussichtlichen Rhythmus aus der Zahllast, die sich aus deinen erfassten Buchungen des Vorjahres ergibt — und lässt dich ihn überschreiben, wenn das Finanzamt etwas anderes festgelegt hat. Im Bereich USt-Voranmeldung siehst du je Zeitraum Umsatzsteuer, Vorsteuer und Zahllast und kannst vermerken, was du bei ELSTER gemeldet hast. Übermittelt wird die Voranmeldung weiterhin von dir oder deinem Steuerberater über ELSTER.
Häufige Fragen
Die Voranmeldung ist bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums abzugeben. Wer zu spät dran ist, riskiert einen Verspätungszuschlag, bei verspäteter Zahlung außerdem Säumniszuschläge. Anders als bei der Einkommensteuer laufen diese Fristen das ganze Jahr über.
Ja, mit einer Dauerfristverlängerung: Auf Antrag verschiebt sich jede Frist um einen Monat. Wer monatlich anmeldet, leistet dafür einmal im Jahr eine Sondervorauszahlung von einem Elftel der Vorjahressteuer, die mit der Dezember-Voranmeldung verrechnet wird. Bei vierteljährlicher Abgabe entfällt die Sondervorauszahlung.
Nur wenn du im Vorjahr einen Vorsteuer-Überschuss von mehr als 9.000 € hattest, zum Beispiel wegen eines Fahrzeugkaufs (§ 18 Abs. 2a UStG). Sonst legt die Zahllast des Vorjahres den Rhythmus fest.
Ja. Sobald du regelbesteuert bist, gelten dieselben Grenzwerte — egal, ob du freiwillig gewechselt bist oder die Umsatzgrenze überschritten hast.
Elektronisch über ELSTER — selbst oder über deinen Steuerberater. Papier ist nur in Härtefällen erlaubt.